
El día que el dinero dejó de ser dinero.
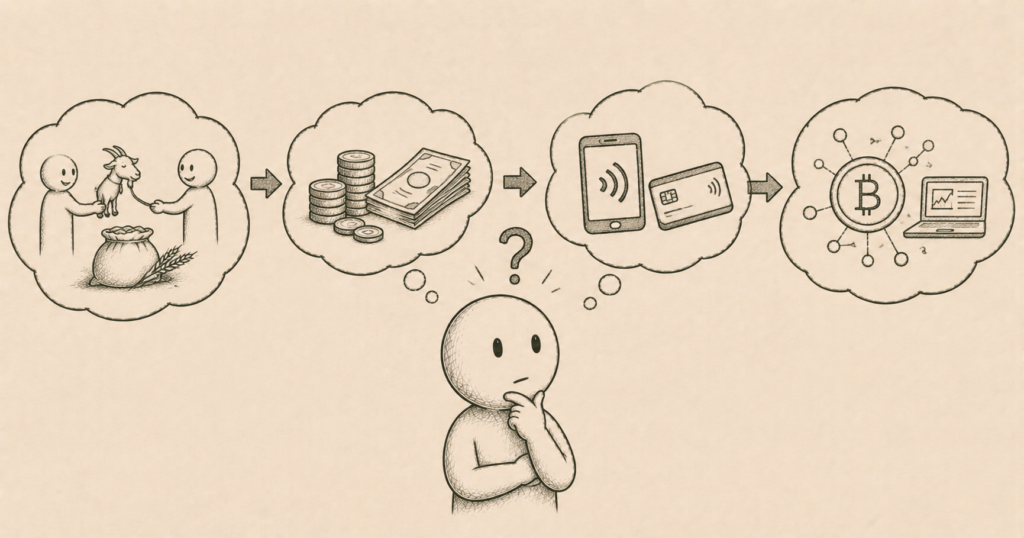
Aviso a navegantes: Esta news de hoy es más larga de lo habitual porque, obviamente, condensar una historia de miles y miles de años en newsletter cortas es omitir muchas cosas.
Y para eso ya está Instagram, que te curan un papiloma en 20 segundos aunque, más tarde, se te caiga el pie.
Hace unas semanas escribí “La historia del dinero para gente que nunca estudió economía – Parte 1”, donde te contaba una historia.
La de cómo el dinero nació de un problema sencillo:
Tu vecino el dealer tenía trigo.
Tú tenías cabras.
Pero él no quería cabras.
Así que alguien dijo:
“¿Y si usamos algo que todos aceptemos?”
Y así, entre cabras, conchas, piedras y papel, descubrimos que el dinero no era una cosa.
Era un acuerdo.
Un pacto colectivo que decía: “Esto vale”.
Y mientras todos estuvieran de acuerdo, funcionaba.
Oro, plata, papel, números en pantalla.
No importaba la forma.
Lo que importaba era que aquello pudiera funcionar como dinero y que la gente confiara en que conservaría algún valor.
Y una de las características importantes era su escasez.
Porque si hubiera infinito oro, el oro dejaría de ser escaso.
Si hubieran cigarrillos infinitos en una prisión, perderían parte de esa función como dinero.
Así de sencillo.
Y así de complicado.
Ahora bien.
¿Qué pasa cuando alguien descubre que puede aumentar la cantidad de dinero?
¿Qué pasa cuando alguien tiene el poder de hacerlo?
¿Qué pasa cuando ese alguien… es un gobierno o un banco central?
Porque es aquí donde comienza el capítulo de hoy.
Uno que explica cómo hemos llegado al dinero fiduciario que usamos hoy.
Y también por qué, cuando aparece demasiada inflación, la gente empieza a buscar alternativas.
El problema del banquero
Pongámonos en situación.
Imagina que estás en los años 20 y eres banquero o banquera. Esto último difícilmente pero la historia es mía y saco el power woman cuando quiero.
O mejor aún.
Imagina que eres el gobierno.
Y descubres algo extraordinario.
Mejor que una lámpara mágica.
Puedes aumentar la cantidad de dinero disponible en la economía.
¿Qué harías?
Bueno.
Probablemente intentaría utilizarlo.
Para financiar gastos.
Para pagar deudas.
Para responder a una crisis.
Para estimular la economía.
Para lo que fuera.
Y aquí es donde empieza el caos.
Pero no adelantemos.
Porque hay algo que falta en esta historia.
Algo que pasó mucho después.
Algo que cambió todo.
El día que el dinero dejó de estar ligado al oro.
Retrocedamos al 15 de agosto de 1971.
Richard Nixon, presidente de Estados Unidos, está en televisión.
Y anuncia algo que parece una decisión técnica, pero que acabaría cambiando el sistema monetario internacional.
Estados Unidos iba a cerrar la llamada “ventana del oro”.
Hasta ese momento, dentro del sistema de Bretton Woods, el dólar mantenía una relación fija con el oro.
Pero ojo, mis niños y mis niñas:
No significaba que tú pudieras ir con tus dólares al banco y cambiarlos por oro.
La convertibilidad estaba abierta fundamentalmente a los bancos centrales extranjeros.
El problema era que cada vez había más dólares pululando fuera de Estados Unidos y las reservas de oro estadounidenses ya no daban abasto para mantener indefinidamente aquella promesa de conversión al precio establecido.
Además, Estados Unidos arrastraba déficits, inflación y un enorme gasto público y militar.
Así que Nixon dijo “hasta luego Mari Carmen” y cerró la ventana.
El vínculo directo entre el dólar y el oro empezó a desaparecer.
Y con él desaparecería el último gran ancla del sistema monetario internacional de la época.
Se llamó “Shock Nixon”.
Porque fue un shock.
Y a partir de ahí ocurrió algo fundamental:
El dinero dejó de necesitar una conversión directa con oro para funcionar.
Es decir, se desligó de este.
Y pasamos a depender mucho más de algo bastante menos tangible:
la confianza en el sistema.
O, dicho de otra manera:
“Esto vale porque confiamos en que vale”.
Como casi todo en la vida.
El problema es que la confianza es bastante más difícil de medir que un lingote de oro.
¿Y qué pasó con nuestra amiga la inflación?
Aquí haré una pequeña pausa.
Porque, para mí, sería muy fácil y sensacionalista contar esta historia diciendo:
“Después de 1971 los gobiernos descubrieron que podían imprimir dinero y lo hicieron”.
Pero la realidad es bastante más interesante.
Aunque no lo creas.
Que el dinero dejara de estar ligado al oro no significaba que apareciera una impresora mágica con un botón de infinito.
Seguían existiendo límites (aunque cueste creerlo).
Inflación.
Tipos de interés.
Mercados.
Política monetaria.
Credibilidad.
Y las consecuencias económicas de derrapar por pasarse de frenada.
Pero había cambiado algo fundamental:
el oro ya no era una restricción física directa sobre la cantidad de dinero que podía crear el sistema.
Y eso importa.
Mucho.
Porque cuando la cantidad de dinero y crédito (el crédito también va dentro que nos olvidamos rápido) crece mucho más rápido que la cantidad de bienes y servicios disponibles, pueden aparecer presiones inflacionarias.
Y cuando la inflación se descontrola…
Bueno.
Tenemos algunos ejemplos que parecen sacados de películas.
Weimar, 1923.
Pero Nixon no inventó la inflación.
Ni mucho menos.
La verdadera historia comienza mucho antes.
Imagina que te llamas Hans o Greta y vives en el Berlín de 1923.
Tu billete de 100 marcos vale algo.
Mañana vale menos.
La semana que viene, muchísimo menos.
Y llega un momento en que necesitas cantidades absurdas de dinero para hacer frente a sus enormes problemas fiscales y a las obligaciones derivadas de la Primera Guerra Mundial.
La inflación cambió de nombre y pasó a llamarse hiperinflación.
La gente dejó de confiar en el marco.
Y cuando dejas de confiar en el dinero que utilizas todos los días…
tienes un problema.
Uno bastante gordo.
El dinero deja de cumplir su función.
La gente comienza a buscar otras alternativas con las que comerciar.
Como el dealer de tu vecino. Recuerda.
Y los precios se vuelven prácticamente imposibles de seguir.
El dinero perdía su valor como si estuviera en caída libre pareciéndose, cada vez más, al papel que tienes en el baño.
Zimbabwe, 2006-2009.
Nos vamos casi 100 años después.
Esta vez a Zimbabwe.
En esta ocasión la situación económica y fiscal del país se deteriora gravemente y la financiación monetaria de los déficits contribuye a una hiperinflación extraordinaria.
En noviembre de 2008, la inflación mensual llegó a cifras inimaginables.
Los precios podían duplicarse aproximadamente cada 24 horas.
Sí.
Cada 24 horas.
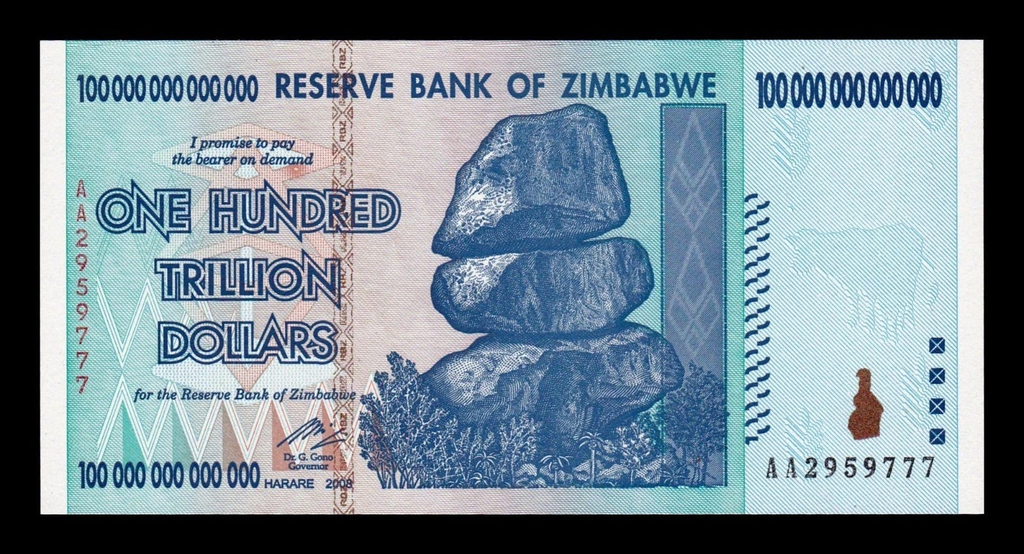
Y el país llegó a emitir un billete de 100 billones de dólares zimbabuenses.
100.000.000.000.000
Un billete.
Por aquí te dejo una foto.
¿Y que ocurrió?
Lo mismito que en Alemania.
La gente dejó de confiar en su propia moneda.
Y comenzó a utilizar otras.
Entre ellas, el dólar estadounidense.
El dinero nacional había dejado de cumplir su función.
Y cuando la gente deja de querer utilizar tu moneda…
lo dicho. Tienes un problema de grandes dimensiones.
2008, 2020… y hoy.
Pero seguramente pienses que estos son ejemplos antiguos.
Que estas cosas ya no pasan.
Pues…
En 2008, cuando el banco Lehman Brothers quebró y el sistema financiero estuvo al borde del abismo, los bancos centrales intervinieron de manera extraordinaria.
En 2020, cuando llegó el COVID, volvieron a hacerlo.
Tipos de interés prácticamente a cero.
Compras masivas de deuda y otros activos.
Programas de liquidez.
Ayudas públicas.
Una expansión monetaria y fiscal de una magnitud importante.
No era simplemente “imprimir billetes”.
Era algo bastante más complejo.
Pero demostraba una cosa:
cuando el sistema entra en crisis, las autoridades tienen herramientas para aumentar enormemente la liquidez y la cantidad de dinero disponible.
Y las usan.
¿Por qué?
Porque pueden.
Porque tienen acceso a la “máquina”.
Y porque el dinero también es poder.
La trampa.
Aquí está lo fascinante.
Y también lo aterrador.
Como una pintura negra de Francisco de Goya.
El sistema funciona.
Durante un tiempo.
Mientras todos confíen en el dinero.
Mientras la inflación esté controlada.
Mientras las instituciones mantengan credibilidad.
Mientras la economía pueda seguir absorbiendo todo ese dinero y crédito.
Pero cuando empieza a asomar la duda…
Cuando comenzamos a darnos cuenta, a pensar que nuestro dinero pierde valor demasiado deprisa…
Cuando la inflación se convierte en un problema serio…
¿Qué pasa?
Que buscamos alternativas.
Porque si tú no puedes crear dinero de la nada, pero otras personas o instituciones tienen esa capacidad…
aparece una pregunta incómoda:
¿Quién controla realmente el dinero?.
Y aquí llegamos a una idea importante.
Cuando hay inflación, el dinero que ya tienes puede perder poder adquisitivo.
Ahora lo estamos viviendo.
No tienes que firmar nada.
No tienes que aceptar nada.
No tienes que hacer absolutamente nada.
Simplemente ocurre.
Y por eso a veces se habla de inflación como el “impuesto invisible”.
No porque toda inflación sea deliberadamente provocada para quitarte dinero.
Sino porque el efecto sobre quien mantiene dinero sin protección frente a la subida de precios puede sentirse exactamente así.
De ahí la importancia de aprender a protegerlo.
Ya que tu dinero sigue teniendo el mismo número.
Pero compras menos cosas.
Y tú sigues haciendo tu vida.
¿Accidente o poder?
Aquí es donde la pregunta se vuelve incómoda:
¿Es simplemente un accidente que los gobiernos y bancos centrales tengan la capacidad de intervenir sobre el dinero?
¿O es poder?
Porque quien controla las reglas monetarias tiene una capacidad enorme para influir sobre la economía.
Sobre el crédito.
Sobre los tipos de interés.
Sobre la liquidez.
Sobre el valor del dinero.
Y por supuesto, sobre nuestras decisiones económicas diarias.
No estoy hablando de conspiraciones mundiales de señores con sombreros reunidos en una habitación, aunque hay momentos de la historia de la humanidad que dan qué pensar como la reserva federal y la reunión en la isla de Jekyll.
Quizás puede que sea más sencillo.
El dinero es poder.
Y quien controla sus reglas es el “power” del juego.
Pero espera.
Porque aquí viene lo interesante.
¿Y si existiera un dinero que nadie pudiera imprimir?
¿Un dinero que fuera escaso de verdad?
No porque un gobierno decidiera que es escaso.
No porque un banco central lo prometiera.
Sino porque estuviera limitado por unas reglas matemáticas.
¿Un dinero que, aunque quisieras, no pudieras crear infinitamente?
Suena a ciencia ficción, ¿verdad?
Pues no.
En 2008 alguien -o un grupo de personas- que utilizaba el nombre de Satoshi Nakamoto publicó un documento que proponía algo radical: un sistema de dinero electrónico entre personas que no necesitara una autoridad central.
En enero de 2009 comenzó a funcionar la red Bitcoin.
Un sistema con una oferta máxima programada de 21 millones de bitcoins.
No emitido por el gobierno.
No controlado por un banco central.
Y basado en criptografía, matemáticas y una red distribuida.
¿Significa eso que Bitcoin es perfecto?
No.
¿Qué va a salvarnos?
Tampoco.
¿Qué no tiene problemas?
Ni de coña.
Pero introduce una idea que merece la pena entender:
¿Puede existir dinero cuya escasez no dependa de que una autoridad decida cuánto pueda crear?
Y ahí aparece una palabra que en Educantech es primordial y que vamos a tener que entender muy bien:
Soberanía.
Porque quizás Bitcoin no sea simplemente una nueva forma de dinero.
Quizás sea un experimento sobre una pregunta mucho más antigua:
¿Quién debería tener el poder de crear nuestro dinero?
De eso, precisamente, hablaremos en la Parte 3.
De eso y de las criptos en general. Porque Bitcoin quizá sea la cara pública… o quizá el señuelo. Ya lo veremos. Pero, mientras tanto, ve preparándote.
Pero ya sabes:
No me creas. Compruébalo.
Esta semana no habrá secciones.
Ya bastante tienes con toda la chapa que escribí.
Nos leemos el próximo domingo a las 20:20.
La próxima semana: Toca cacharrear.
Después de este segundo round con el dinero, creo que volver a tocar botones es lo que toca.
La semana que viene nos metemos de nuevo con tecnología, cacharreo y alguna que otra cosa que quizás no sabías que podías hacer y te puede ser de mucha ayuda.
Y hasta aquí puedo leer.
Si algo de esto te removió por dentro (para bien o para mal), responde a este correo. Te leeré.
Ya sabes: no me creas. Compruébalo.
Porque la soberanía digital no consiste en pensar como yo. Consiste en aprender a pensar por ti.
Zeneida
P.D.1: Si te gustó la newsletter, compartir es vivir. Si no te gustó, seguro que tienes un cuñado, cuñada o cuñade al que te encantaría hacerle un Ctrl+X de tu vida. Pásasela. Aquí pueden suscribirse todos.
PD2: Si quieres el “detrás de las cámaras” diario de los cursos y acceder a las ofertas de empleo para Canarias que me van llegando, nos vemos en el nuevo canal de Telegram de EducanTech. No pienses que te voy a bombardear con contenido, para nada. Solo aquello que sea útil de verdad. Prometo no darte la brasa, que para eso ya tienes a los captadores de ONG.
Esto es Educantech. Tecnología explicada para humanos, no para el Dr. Spock y su tripulación.